sábado, 26 de enero de 2013

CAJA 3 ACF EXTREMADURA PIDE POSICION BdE FUSION CON KUTXABANK


Modesto Durán (Portavoz)
Delegación en Extremadura de ACF
Asociación de Clientes Financieros
Tfno: 608703034
Cáceres


                                     Gobernador
                                      Banco de España
                                         C/ Alcalá, 48
                                        28014 Madrid


Cáceres a 25 de enero de 2013

ASUNTOS: 1) FUSION DE CAJA 3 POSICION DEL BANCO DE ESPAÑA,
2) VIABILIDAD TECNICA FUSION CAJA3 - KUTXABANK.
3) ¿INCUMPLIMIENTO DE BUENAS PRACTICAS BANCARIAS?

A LA ATENCION DEL GOBERNADOR DEL BANCO DE ESPAÑA


Estimado Sr. Gobernador:

La asociacion de clientes financieros desde su delegación en Extremadura, ha tenido conocimiento de diversos hechos, respecto a Caja 3 y de las tensiones habidas tanto en el proceso de fusión, SIP que originó la creación de Caja 3, como actualmente en el proceso de fusión de Caja 3 con Ibercaja, que desea poner en conocimiento del Banco de España, por si fueran constitutivos de malas prácticas bancarias.

Dichos hechos serían los siguientes:

  1. Sobre la fusión de Caja 3. La Real Sociedad Económica de Amigos del País de Badajoz, la sociedad que fundó Caja Badajoz en 1889, ha cuestionado el papel del supervisor, puesto que al parecer no aportó los resultados de las inspecciones realizadas a sus socios en 2009 antes de la constitución del SIP. En este sentido los fundadores de Caja Badajoz anunciaron que demandarían al Banco de España, por ocultar información. Al parecer alegan que el BdE no desveló la situación patrimonial de la CAI y Cajacírculo de Burgos hasta después de cerrarse la fusión. Entendemos que este hecho debe aclararse.


  1. Sobre el proceso de fusión Caja 3 en negociaciones con Kutxabank, antes y ahora con Ibercaja. Según fuentes consultadas por ésta Asociación, la fusión de Caja 3 con Ibercaja, vendría favorecida no por motivos técnicos de solvencia, sino porque el Consejero Delegado obtendría la plaza de Director General Adjunto en la entidad fusionada con Ibercaja.

La fusión con Kutxabank, según estas fuentes, sería mucho más viable a nivel técnico, pero no le permitiría al Sr. Carrasco, mantener su actual puesto dirigente y pasaria a labores menos relevantes en el caso de la fusión con la Entidad Vasca, por lo que el veto a dicha fusión, por el Consejero Delegado de Caja 3 fue determinante, para impedir la operación.

De otra parte, la fusión Caja 3 con Kutxabank parece tener más sentido estratégico, y desde el punto de vista laboral, el impacto en los ajustes de plantilla y red no sería tan traumático, pues no hay sucursales por duplicado, como ocurre con Ibercaja y la red de CAI en Aragón, y donde concurren los servicios centrales de las dos entidades en una misma ciudad Zaragoza.


Finalmente recordamos que Kutxabank no solo forma parte del club de las siete entidades financieras del Estado mejor capitalizadas, por lo que no necesita ningún tipo de recursos adicionales, sino que se ha convertido en el líder del sistema financiero al contar con un cuore capital del 11,6%, un porcentaje que duplica las exigencias planteadas en el escenario económico más adverso. Por si fuera poco, cuenta con un exceso de capital del 5,6% sobre activos ponderados en función del riesgo.


El resultado de la auditoria de la consultora norteamericana independiente Oliver Wyman, no solo confirmaron los datos, sino que colocaron a Kutxabank en posición de líder del sistema financiero estatal al demostrar ser la entidad más solvente.


Por todo ello SE SOLICITA:

  1. Que el Banco de España, abra un expediente informativo tendente a averiguar si el actual proceso de negociación entre Ibercaja y Caja 3, se está llevando por motivos de interés personal del Consejero Delegado Sr. Carrasco de ocupar un puesto relevante en la nueva Entidad, y en su caso si se están incumpliendo las buenas prácticas bancarias.

  1. Que el Banco de España, emita un dictamen técnico respecto a la posibilidad que mejor se adecúa a los intereses generales del Estado, respecto a elegir una fusión entre Caja 3 e Ibercaja, o Caja 3 con Kutxabank, respecto tanto a las aportaciones de capital del FROB, como de afectación a los ajustes de plantilla.


Sin otro particular les saluda cordialmente


Fdo. Modesto Durán
Portavoz de ACF en Extremadura


Aspciación de Cliente Financieros (ACF) inscrita en el (Registro Nacional de Asociaciones)
Insc. Gr. 1 Sec. 1/ Nº Nacional 598.626

martes, 22 de enero de 2013

Paralizacion de desahucios hipotecarios

Analisis del Real Decreto Ley 27/2012


SOBRE LA PARALIZACION TEMPORAL DE DESAHUCIOS HIPOTECARIOS
ESTABLECIDA EN EL REAL DECRETO-LEY 27/2012


El breve análisis del RDL 27/2012 que publicamoos no sólo ordena, acota y sistematiza la norma sino que añade las consideraciones y la valoración de la autora, respecto a los vacíos y problemas que deja sin resolver en su aplicación inmediata. Sin duda una excelente guía para comprender las consecuencias de una norma que tantas expectativas ha generado entre los afectados, los profesionales y en definitiva en toda la opinión pública

La última medida adoptada sobre el problema de los desahucios ha sido la de suspender los lanzamientos sobre viviendas habituales en los términos establecidos en los dos artículos del RDL 27/2012, de 15 de noviembre(BOE 16 de noviembre). De acuerdo con lo dispuesto en su art. 1.1, «hasta transcurridos dos años desde la entrada en vigor de este real decreto-ley, no procederá el lanzamiento cuando en un proceso judicial o extrajudicial de ejecución hipotecaria se hubiera adjudicado al acreedor, o a persona que actúe por su cuenta, la vivienda habitual de personas que se encuentren en los supuestos de especial vulnerabilidad y en las circunstancias económicas previstas en este artículo». Las reglas siguientes están destinadas a definir los supuestos de especial vulnerabilidad (art. 1.2), a establecer los requisitos adicionales que han de cumplirse para poder beneficiarse de la medida de suspensión (núms. 3 y 4 del art. 1), así como el modo de acreditar el cumplimiento de todo ello (art. 2). Se establece también el régimen transitorio que será de aplicación (disposición transitoria única).
Varias son las consideraciones que sugieren estas normas:

1. La suspensión que ordena el art. 1.1 sólo afecta a los lanzamientos que se ordenen en un proceso judicial o extrajudicial de ejecución hipotecaria y, por tanto, no a aquellos que se adopten en otra clase de procedimiento.De este modo, no están afectados por la suspensión los lanzamientos que se ordenen para ejecutar la sentencia que ponga fin a un procedimiento declarativo y hay que tener en cuenta que el acreedor hipotecario goza de libertad para elegir la clase de procedimiento (declarativo, ejecutivo ordinario o ejecutivo especial judicial o extrajudicial) en que prefiere hacer efectivo su crédito.

2. Es más, la norma ni siquiera afecta a todos los procedimientos de ejecución hipotecaria, sino sólo aquellos en los que se hubiera aprobado una adjudicación «al acreedor, o a persona que actúe por su cuenta» (art. 1.1). Se trata de una limitación extraordinariamente importante, porque, a diferencia de otras disposiciones relativas al sector bancario, no se ha determinado sin más que estén afectadas las adjudicaciones al acreedor o a cualquier sociedad de su grupo (v., por ejemplo, el art. 5 RDL 18/2012, sobre saneamiento y venta de activos del sector financiero). Adjudicarse la vivienda actuando por cuenta del acreedor es hacerlo en interés del acreedor y con obligación de comunicarle los efectos de la compra judicial (sería una representación indirecta, regulada en los arts. 1709 y 1717 CC), lo que no tiene por qué suceder cuando una sociedad del grupo (incluso íntegramente participada por el ejecutante) se adjudica el inmueble sin que haya asumido frente al acreedor la obligación de transmitirle los efectos de la venta judicial. En definitiva, no están afectadas por la suspensión de lanzamientos las adjudicaciones a terceros que no representen al acreedor, sean o no sociedades de su grupo, ni siquiera aunque este tercero fuera elegido por el acreedor que se hubiera reservado la facultad de ceder el remate a un tercero,tal como permite la legislación procesal ( art. 647.3 LEC). Siendo esto así, las dificultades que este Real Decreto-Ley pueda ocasionar al ejecutante son fácilmente sorteables.

3. Tampoco están afectados los procedimientos de ejecución hipotecaria cuando el crédito hipotecario no fue concedido para la adquisición de la vivienda sino para cualquier otra finalidad, ni tampoco cuando el propietario de la vivienda gravada no es el deudor de este crédito.

4. Es indiferente cuál ha sido el valor por el que el acreedor (o el tercero que actúa por su cuenta) se ha adjudicado el inmueble. De hecho, la medida de suspensión podría adoptarse incluso en el hipotético caso en que el valor de adjudicación coincidiera con el de tasación.

5. No hay suspensión del lanzamiento cuando la vivienda hipotecada se realiza por un medio distinto a la subasta, a través de las otras dos modalidades de realización previstas en la LEC, hasta ahora de uso tan poco frecuente (la enajenación a cargo de entidad especializada o el convenio de realización, arts. 641 y 640 LEC, respectivamente), y en ambos casos, aunque el adquirente fuera precisamente el ejecutante o un tercero que actúe por su cuenta.

6. Estrategias del ejecutado: ¿dación en pago o suspensión del lanzamiento? El propietario no lanzado no paga ninguna contraprestación por el uso del inmueble, ni siquiera cuando el valor de adjudicación no ha sido suficiente para extinguir totalmente la deuda, que, como veremos, sigue generando intereses. Se dispensa así un trato diferente y mucho más beneficioso que el que tienen los que han consentido una dación en pago conforme al RDL 6/2012, pues éstos —que pueden continuar en el uso del inmueble por dos años como arrendatarios— sí deben pagar una determinada renta. Si bien este coste adicional hace preferible para el propietario la suspensión del lanzamiento a la dación, lo cierto es que, vistas las limitaciones en su ámbito de aplicación, el consumidor debería preferir una dación en pago antes que esperar al lanzamiento, pues sólo en el momento de la adjudicación podrá saberse si concurren o no los requisitos de la norma, momento éste en que sería demasiado tarde para solicitar una dación en pago, lo que, conforme al RDL 6/2012, sólo puede hacerse antes de que se anuncie la subasta.

7. Es indiferente si el acreedor es o no una entidad de crédito y si es el acreedor originario o un acreedor que le sustituya (por cesión del crédito, subrogación, modificación estructural de la entidad originaria). En el caso de las entidades, es indiferente si está o no adherida al Código de Buenas Prácticas regulado en elRDL 6/2012.

8. La norma sólo es imperativa para la entidad, que deberá soportar que el Juez ordene suspender el lanzamiento que haya solicitado el propietario que cumpla todos los requisitos legales. No sería eficaz una renuncia anticipada del deudor a ejercitar esta facultad.

9. Más allá de lo que sea exigible conforme a la buena fe procesal, el deudor no está obligado a poner en conocimiento del acreedor su deseo de solicitar la suspensión del lanzamiento ni a solicitarla en cuanto le sea posible.

10. La norma determina la suspensión de la ejecución del lanzamiento hasta que transcurran dos años desde la entrada en vigor del Real Decreto-Ley (el 17 de noviembre), y ello con independencia de cuándo se iniciara el procedimiento de ejecución hipotecaria, salvo aquellos procedimientos en los que ya se hubiera ejecutado el lanzamiento, casos en los que no puede decretarse (disposición transitoria única).

11. La norma permite suspender al lanzamiento, pero no se suspenden los efectos propios de la adjudicación, de modo que el adjudicatario es propietario desde el auto de adjudicación a todos los efectos (por ejemplo, fiscales) y, significativamente, en el caso de las entidades de crédito, a los de calcular los porcentajes establecidos en la regulación sobre saneamiento y venta de activos inmobiliarios del sector financiero (por ejemplo, puntos 1 y 5 del anexo I del RDL 2/2012), que se aplicarán también sobre los bienes adjudicados con respecto a los cuales se haya suspendido la ejecución del lanzamiento.

12. A pesar de estos inconvenientes, no parece posible admitir que el ejecutante pueda desistir de la ejecución una vez se haya decretado la adjudicación, pues ésta determina la transmisión del dominio al ejecutante (o al tercero que actúe por su cuenta) y, con ello, la consumación de la venta judicial.

13. La suspensión de la ejecución del lanzamiento tampoco determina una suspensión de los efectos propios del incumplimiento de la obligación en la parte de la deuda que no haya sido extinguida con la adjudicación, de modo queseguirán devengándose intereses de demora (dentro de los límites impuestos por el RDL 6/2012).

14. La medida de suspensión sólo puede beneficiar a los denominados «colectivos especialmente vulnerables», tal como han sido definidos por el Legislador en el art. 1.2 (1) , situaciones que, de acuerdo con la norma, han de producirse en el momento en que se solicite la suspensión de la ejecución del lanzamiento. No se ha previsto que la medida de suspensión del lanzamiento pueda ser levantada si dejan de cumplirse los requisitos personales y patrimoniales legalmente requeridos para disfrutar del beneficio de suspensión del lanzamientoo.


15. El deudor que desea que se suspenda el lanzamiento debe acreditar las circunstancias personales y patrimoniales anteriormente indicadas en cualquier momento anterior a la ejecución del lanzamiento, presentando una serie de documentos que, en ciertos casos, habrá de solicitar a determinados organismos (2) . A pesar de esta determinación legal, creemos que el ejercicio de la facultad de solicitar la suspensión no está condicionado a la presentación simultánea de la documentación referida, cuya entrega al solicitante por parte de los organismos afectados puede dilatarse en el tiempo. Estimamos que, de acuerdo con una práctica procesal extendida, bastará con solicitar al Juez la suspensión, quien habrá de conceder un plazo razonable para la entrega de los documentos requeridos, sin que antes pueda tener lugar la ejecución del lanzamiento.

Real Decreto-ley 27/2012, de 15 de noviembre, de medidas urgentes para reforzar la protección a los deudores hipotecarios.

El esfuerzo colectivo que están llevando a cabo los ciudadanos de nuestro país con el fin de superar de manera conjunta la situación de dificultad que atravesamos, requiere que, del mismo modo, y desde todos los sectores, se continúen adoptando medidas para garantizar que ningún ciudadano es conducido a una situación de exclusión social.
Con este fin, es necesario profundizar en las líneas que se han ido desarrollando en los últimos tiempos, para perfeccionar y reforzar el marco de protección a los deudores que, a causa de tales circunstancias excepcionales, han visto alterada su situación económica o patrimonial y se han encontrado en una situación merecedora de protección.


miércoles, 16 de enero de 2013

Creación de un Grupo de Seguimiento a Entidades Financieras. (ACF)


A partir de hoy, comenzamos a realizar un trabajo específico de seguimiento, a nivel interno de la asociación, de diversas Entidades Financieras. El grupo de trabajo, está adscrito directamente al Presidente de la Asociación, que lo coordinará a nivel nacional.

Su objetivo es aportar, y mantener actualizada la información sobre las entidades, para su análisis y tratamiento por parte de la Asociación y en consecuencia llevar a cabo las actuaciones de consulta, intermediación, acciones legales, presentación de documentos, análisis de la entidad o cualesquiera otras acciones que se considere de interés realizar sobre dichas entidades. Se constituye con ánimo de ser una auténtica auditoría hecha por los clientes a las Entidades Financieras, con objeto de detectar las irregularidades que puedan cometer, incluidas irregularidades contables, toda vez que se ha demostrado que la información ofrecida en estos años, se ha demostrado fallida en numerosos casos.  El grupo comienza por el seguimiento de 4 Entidades, Bankia, CatalunyaCaixa, Caja3 y Unicaja que será ampliado a otras en próximas fechas.

Han sido designados para llevar esta labor varios de nuestros afiliados, y también organizaciones sociales con las que colaboramos, al participar en dichas organizaciones afiliadas de ACF.

La composición del grupo de Entidades y afiliados/as designados es la siguiente:

De Bankia, al afiliado Isidro Jara de Madrid.

De CatalunyaCaixa al afiliado Carles Bisbal de Tarragona.

De Caja3 al afiliado Modesto Durán de Cáceres.

De Unicaja a la plataforma de ayuda a la hipoteca de Torredelcampo PAH, que también se encargará específicamente del tema de desahucios.

En Zaragoza a 16 de enero de 2013

Asociación de Clientes Financieros (ACF).

Fdo.:

El Presidente de ACF.

sábado, 12 de enero de 2013

LA ASOCIACION DE CLIENTES FINANCIEROS IMPUTA A LOS DIRECTORES GENERALES DE BANKIA.

http://www.europapress.es/economia/noticia-asociacion-clientes-financieros-querella-contra-rato-consejo-bankia-20130111195714.html
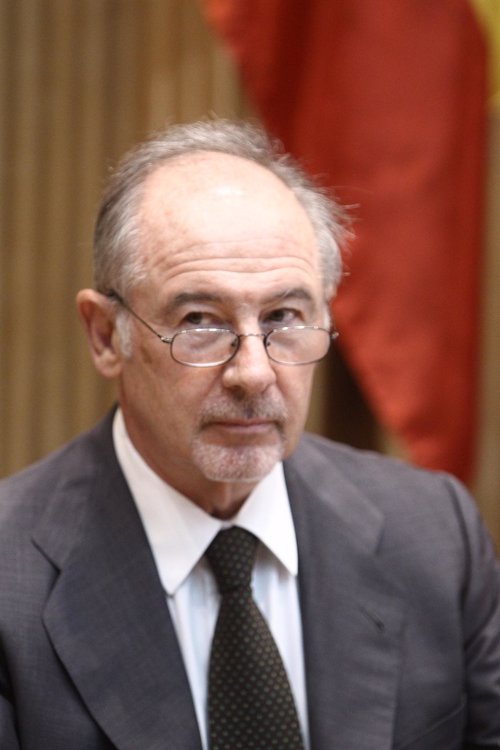
Rodrigo Rato en el Congreso
(Nota hay 2 erratas, aunque la noticia habla de 20 imputados, en realidad son 38 y no se trata de la Fundación de Ahorro, sino de la Federación de Ahorro de la Asociación de Clientes Financieros.)


POR ESTAFA, FALSEDAD Y ADMINISTRACIÓN DESLEAL

La Asociación de Clientes Financieros se querella contra Rato y su consejo en Bankia


ZARAGOZA, 11 Ene. (EUROPA PRESS) -
   La Asociación de Clientes Financieros (ACF) ha presentado una querella contra Bankia, el expresidente de la entidad Rodrigo Rato y el consejo de administración que presidió, a quienes acusa de los delitos de estafa, con el objetivo de captar inversión, y de administración desleal y falsedad contable. También acusa a cinco ejecutivos de alta dirección. En total hay 20 querellados.
   La querella fue formalizada el 21 de diciembre en el Juzgado Central de Instrucción número 4, cuyo titular es el juez Fernando Andreu.
   El presidente de la Fundación Ahorro, que pertenece a ACF, Jesús de Val, ha registrado este viernes en la Delegación del Gobierno en Aragón una carta dirigida al ministro de Economía, Luis de Guindos, en la que la ACF le solicita que revise el expediente de aprobación del contrato de integración de siete cajas de ahorros firmado en junio de 2010 y la posterior creación del Banco Financiero y de Ahorros (BFA-Bankia).
   Las personas que han interpuesto la querella tenían acciones, obligaciones y participaciones preferentes en las siete cajas de ahorros que se integraron en BFA-Bankia, en 2010.
   En el momento de la creación de esta nueva entidad bancaria se les indicó que tenía beneficios y decidieron mantener sus activos en BFA, que finalmente informó en 2011 de que tenía pérdidas, por lo que los productos de los que son titulares ha perdido hasta el 95 por ciento del valor inicial, ha indicado, en declaraciones a Europa Press, Jesús de Val.
   En la querella, ACF señala que la valoración individualizada de las siete cajas de ahorros que crearon BFA-Bankia "no fue realizada en condiciones de viabilidad contable".
   En esta querella, a diferencia de las anteriores, figuran como querellantes personas que tenían obligaciones, acciones y participaciones preferentes y que "pudieron ser engañadas", ha continuado De Val.
   Ha agregado que "esas personas se han encontrado totalmente indefensas y en esos momentos les van ahorcando poco a poco sin tener posibilidad de salir", lo cual "es un verdadero problema tanto para las personas afectadas como para el resto de la sociedad".
   Sobre los imputados, De Val ha dicho que no solo hay miembros del consejo de administración, sino también personal de alta dirección, personas que por su cualificación técnica "comprendían la naturaleza del problema que se estaba creando e incluso el Banco de España lo conocía y lo hizo conocer a partir de un informe del año 2002 en el que señala la problemática de las obligaciones preferentes en las cajas de ahorros".
   Esos productos "han sido vendidos no a clientes institucionales, grandes entidades financieras, sino a particulares minoristas". Como no tienen salida, los afectados "se encuentran con un producto que les lleva a una situación de estar esposados a ese producto el resto de su vida", ha concluido.

miércoles, 28 de noviembre de 2012

ORIGENES DE LAS PARTICIPACIONES PREFERENTES EN ESPAÑA.


Desde la Asociacion de Clientes Financieros, creemos que hay que analizar en profundidad distintos productos financieros, tales como participaciones preferentes, acciones privilegiadas, acciones preferentes, acciones sin voto, participaciones sociales privilegiadas, participaciones sociales preferentes, participaciones sociales sin voto, así como las acciones rescatables, desde el punto de vista mercantil, financiero y contable. En este sentido vamos a incorporar la difícil terminología y complejidad de todos estos productos para su mejor comprensión.

Participaciones preferentes emitidas en otros países por empresas españolas

Las PPR han cosechado éxito y difusión desde 1998. En ese año 1998 se registraron en la CNMV dos emisiones por un importe nominal total de 600 millones de euros (correspondientes a "Banco Vizcaya
International LTD” y "Santander Finance Ltd.").

En 1999 el número de emisiones ascendió a once, por un importe nominal total de 4,4 millardos de euros y un importe efectivo total de 5,7 millardos de euros. Los emisores más destacados, atendiendo a sus importes, fueron BSCH (1,3 millardos de euros), La Caixa (un millardo de euros) y Caja Madrid (900 millones de euros) . Todas estas entidades utilizaron, como instrumento para la emisión, filiales domiciliadas en paraísos fiscales, principalmente, las Islas Caimán.

Desde 1998, la emisión de las PPR ha aumentado cuantitativamente, tanto en número de emisiones como de efectivo. El número de emisiones y sus saldos en circulación han crecido sobremanera, hasta poder afirmar que las PPR son uno de los medios preferidos por las empresas españolas para financiarse. En la actualidad hay 1.198 emisiones de 13 sectores productivos: Energía y agua, Petróleos, Metal mecánica, Alimentación, Inmobiliarias, Transportes y comunicaciones, Bancos y cajas, Seguros, Entidades de financiación, Corporaciones locales, Otros organismos públicos, Entidades estatales y Organismos
internacionales .

Las verdaderas ventajas de los PPR sobre las clases de acciones no son económicas, sino fiscales y procedimentales. Los titulares de PPR disfrutan de un dividendo preferente no acumulable. El dividendo será entregado con cargo a los recursos disponibles del emisor y, si no es posible, directamente por la entidad garante. El dividendo es pagadero periódicamente y puede ser fijo o variable. La mayoría de las emisiones analizadas presenta un tipo de interés anual o trimestral aplicado sobre el nominal de las PPR, en función de un índice de referencia.

Estas ventajas económicas las podrían conceder las clases de acciones, por lo que las verdaderas ventajas son fiscales.

El método y procedimiento de deslocalización de las es similar para todas las PPR. Se utiliza una filial totalmente participada y domiciliada en un paraíso fiscal; filial constituida bajo la Ley sustantiva correspondiente. El objeto de la filial es, exclusivamente, según aparece en los folletos depositados en la CNMV, servir de vehículo de financiación para el grupo a través de la emisión de valores en los mercados de capitales. La sociedad matriz garantiza, con todo su patrimonio, la emisión. Los titulares poseen derecho a percibir un dividendo fijo, preferente y no acumulativo. La emisión de acciones está sujeta a la legalidad correspondiente al domicilio social (ley extranjera), pero al mismo tiempo se pretende que las PPR sean aptas para la cobertura de las exigencias legales de inversión previstas en la legislación española sobre

Entidades de Crédito, Instituciones de Inversión Colectiva, Seguros y Planes de Pensiones. El diseño es tal que permite su incorporación dentro de los recursos propios calculados en base consolidada de la entidad matriz. En muchos casos se solicita la admisión a negociación en Bolsas de valores extranjeras (típicamente la de Luxemburgo) y también, en España, en el mercado AIAF de Renta Fija , mercado secundario organizado de valores creado por la Asociación de Intermediarios de Activos Financieros, autorizado por Orden Ministerial de 1 de agosto de 1991 y con la consideración de mercado oficial por la D.T. 6ª.1 de la LRLMV.

Cuando existe oferta pública en España la emisión de PPR se verifica por la CNMV . El propósito de la deslocalización es eludir la Ley fiscal española que de otro modo resultaría aplicable a la emisión. Además, mediante la deslocalización se impide el cumplimiento de requisitos tales como la escritura pública e inscripción en el Registro Mercantil que serían exigibles en una emisión de acciones (o PS) realizada por una sociedad española. La emisión de PPR por parte de sociedades domiciliadas en paraísos fiscales persigue la opacidad de los suscriptores extranjeros. Aunque según la Ley española la percepción por residentes en España de los dividendos satisfechos por la filial sea objeto de retención a cuenta (retención practicada
por la entidad que tiene a su cargo la gestión de cobro de los dividendos por cuenta de los titulares de las PPR) no existe obligación de retención respecto de los no residentes. Si la sociedad que reconoce los dividendos no se hubiera deslocalizado en un paraíso fiscal, y fuese española, la percepción de dividendos por no residentes, estaría sujeta al Impuesto sobre la Renta de no residentes , sin perjuicio de lo que fije el convenio de doble imposición.

QUE SON LAS PARTICIPACIONES PREFERENTES

Para hacernos una idea de la dificultad de comprension que suponen las participaciones preferentes hemos querido entrar en distintos aspectos desconocidos por el público en general. Las emisiones de participaciones preferentes (PPR), reguladas por primera vez en España en la Ley 19/2003, y que son diferentes a las acciones o PS privilegiadas del TRLSC . Para designar a estas figuras se ha utilizado una terminología muy diversa : “emisiones preferentes”, “acciones preferentes en el sistema angloamericano” o, “participaciones preferentes (PPR)” .

Aunque, desde una primera aproximación, las PPR no parecen ser una clase de acciones o PS , hay diversas razones para analizar esta figura.

(Algunas notas aclaratorias):   Los datos tomados de CNMV: Informe Anual sobre Mercados de Valores, CNMV, Madrid, 1999, pp. 3-15.
Todas las emisiones colocadas hasta 2010 están obligadas a dar intereses cuando haya beneficios; incluso
el Banco de España autorizó a CajaSur a pagar el cupón a pesar de sus pérdidas. Las primeras PPR adaptadas a Basilea III fueron emitidas a finales de 2010 por Banca Cívica.
El “AIAF, Mercado de Renta Fija" fue autorizado como mercado secundario organizado no oficial de valores por la OM de l de agosto de 1991 y reconocido como "oficial" por la D.T. 6.1 LRLMV. A diferencia de la negociación de la renta fija en las Bolsas de Valores, "AIAF, Mercado de Renta Fija" está compuesto por un sistema de negociación descentralizado, complementado con un sistema electrónico-informático (bróker ciego). Con posterioridad al citado texto se han dictado otras disposiciones que modifican el régimen de funcionamiento del mercado y los términos iniciales en que fue concedida la autorización: OM de 11 de mayo de 1993, por la que se aprueba la modificación del Reglamento de Mercado de Renta Fija de la Asociación de Intermediarios de Activos Financieros y de sus estatutos; OM de 27 de julio de 1995, por la que se aprueba la modificación de la autorización del Mercado AIAF de Renta Fija como mercado secundario organizado no oficial de valores, del Reglamento del citado Mercado, de los estatutos de la Asociación de Intermediarios de Activos Financieros y se autorizan los estatutos de la entidad a constituir "AIAF, Mercado de Renta Fija, Sociedad Anónima"; y OM de 19 de noviembre de 1996, por la que se aprueban las modificaciones de los estatutos de la Asociación de Intermediarios de Activos Financieros y de "AIAF, Mercado de Renta Fija, Sociedad Anónima".

Completada y modificada por Orden Ministerial de 27 de julio de 1991, Orden Ministerial de 11 de abril de 1993 y Orden Ministerial de 19 de noviembre de 1996.

Emisiones en España por no residentes: art. 26 del R.D. 291/1992.

Ley 41/1988, 9 de noviembre, arts. 23 y 24.

La nomenclatura de participaciones preferentes tiene su origen en la traducción a la lengua castellana del concepto anglosajón “preference/preferred shares”, pero omitiendo intencionadamente el concepto “acción”. Para designar al instrumento financiero desconocido hasta entonces, el legislador intenta llamar la atención del inversor doméstico sobre el riesgo de confusión con los productos financieros de renta variable a los que estaban habituados.

Vid. SCHERK, W.: ”Emisiones preferentes: a medio camino entre las acciones y las obligaciones”, Bolsa de Madrid, marzo, 68-69, 2003, p. 68.

La nomenclatura y acrónimo propuestos aquí, “participaciones preferentes” y PPR, son los elegidos por el regulador del mercado bursátil español: la CNMV. Vid. CNMV: Participaciones preferentes (PPR), Oficina de Atención al Inversor CNMV, Madrid, 2008, p. 1.

El estudio de las PPR debe tener, indefectiblemente, como punto de partida, dos trabajos que analizan con detalle los diversos aspectos de la figura. Vid. FERNÁNDEZ DEL POZO, L.: Las participaciones preferentes: un híbrido supletorio del capital social, Thompson Civitas, Madrid, 2005. “Gobierno corporativo e híbridos financieros. FERNÁNDEZ DEL POZO, L.: Derechos políticos en cabeza de no-socios. El caso de las participaciones preferentes”, en AA.VV Derecho de Sociedades Anónimas cotizadas, vol. I, Revista de Derecho de Sociedades, Thompson-Aranzadi, 2005, pp. 571-615.

En la prensa económica existe confusión terminológica entre las participaciones preferentes (PPR) y las participaciones sociales (PS). Las PPR son híbridos de capital sin la calificación jurídica de acciones o PS, mientras que las participaciones sociales (PS) son cada una de las partes en las que está dividido el capital en las SRL.


domingo, 25 de noviembre de 2012

Juana Vacas en Telecinco.


A partir del minuto 14, 40 sale nuestra afiliada Juana Vacas exponiendo su caso.

ENMIENDAS A LA PROPUESTA DE RESOLUCIÓN DEL PARLAMENTO EUROPEO sobre una nueva agenda de política de los consumidores europeos (2012/2133 (INI))

(En rojo están las enmiendas que hemos presentado desde la Asociación de Clientes Financieros al texto original).

Borrador Versión 21.11.2012 / 12:00


A. Considerando que la promoción de los derechos de los consumidores y su protección son valores fundamentales para el desarrollo de las políticas de la Unión Europea, especialmente para reforzar el mercado único, así como para el cumplimiento de los objetivos de Europa 2020,
B. Considerando el papel esencial que desempeñan los consumidores como agentes de crecimiento y la necesidad de tener en cuenta el contexto en el que se desenvuelven,
C. Considerando que la ambición de la política de los consumidores de la UE debe ser alcanzar un alto nivel de empoderamiento y protección de los consumidores;
D. Considerando que la Agenda del Consumidor ha de favorecer el aumento de la confianza del consumidor, su seguridad ante el mercado y su conocimiento sobre los derechos y herramientas necesarias para la toma de decisiones;
E. Considerando que el mercado único también debe garantizar un alto nivel de protección para todos los consumidores, con un enfoque especial en los consumidores vulnerables y parados con más de un año de antigüedad, con el fin de tener en cuenta sus necesidades específicas y fortalecer sus capacidades,
F. Considerando que los consumidores no forman un grupo homogéneo, y que estas condiciones de desigualdad entre los consumidores deben ser abordadas en la Agenda del Consumidor,
G. Considerando que hay 75 millones de personas con discapacidad en Europa y estas personas también deben tener pleno acceso al mercado interior;
H. Considerando que la consecución de un mercado interior de funcionamiento eficaz cumpliría los objetivos de la Agenda de Lisboa de aumentar el crecimiento, el empleo y la competencia para servir a los 500 millones de consumidores en la UE.
I. Considerando que los consumidores se benefician del comercio electrónico en términos de precios más bajos y más posibilidad de elección, aliada a la comodidad de poder realizar sus compras sin salir de sus hogares, y que esto es particularmente beneficioso para los consumidores con discapacidad y los consumidores en zonas rurales o remotas. Sin embargo la mayoría de los sitios webs no son adecuados para compradores y consumidores transfronterizos en línea y la confianza del consumidor y la empresarial en el entorno digital es todavía baja;
J. Considerando que la fragmentación del mercado digital de la UE pone en peligro los derechos en el marco del acervo comunitario, ya que los consumidores y las empresas tienen poca seguridad jurídica en lo que respecta al comercio electrónico transfronterizo, gracias a la existencia de demasiadas disposiciones legales que establecen requisitos divergentes, una circunstancia que no permite que los operadores de empresas, autoridades o consumidores se beneficien de normas claras y aplicables;
K. Considerando que han de adoptarse medidas suficientes para establecer el mecanismo de reparación eficaz de los derechos de todos los consumidores vulnerables, instalando sistemas alternativos de resolución de conflictos con árbitros independientes de las empresas, y en el caso de entidades financieras con inspectores del Banco Central (nacional/europeo) que ejercerán de árbitros de las partes en litigio;
L. Considerando que la mayoría de las disputas se resuelven fuera de los tribunales y de los plazos concedidos a ADR pueden ser demasiado corto, se requiere un sistema ODR y de recursos colectivos eficiente;
M. Considerando que la insatisfacción de los consumidores con el funcionamiento de los servicios financieros se debe en parte al mal asesoramiento que reciben y el hecho de que, de acuerdo con el Cuadro de Indicadores de los Mercados de Consumo, la mayoría de los consumidores desconocen las opciones de inversión, exponiéndose a grandes riesgos para sus ahorros, y que no conocen sus derechos en relación a los servicios financieros y que el 98% se equivoca al elegir la opción de inversión más adecuada, a un costo estimado del 0,4% del PIB de la UE;
N. Considerando que los grupos de personas que son particularmente vulnerables a causa de su salud mental, enfermedad física o psicológica, edad o solvencia - por ejemplo, niños, adolescentes y ancianos - o se convierten en vulnerables por su situación social y financiera derivada de deudas acumuladas difícilmente asumibles necesitan una protección especial que les permita el acceso a los servicios básicos y a los recursos financieros necesarios;
O. Considerando que, dado que la actual crisis económica está afectando gravemente a las opciones de los consumidores, se exige una aplicación firme y constante de sus derechos;
P. Considerando que un mercado interior que funcione correctamente debe ofrecer a los consumidores una oferta más amplia de productos y servicios de alta calidad a precios competitivos y, al mismo tiempo, exige un nivel elevado de protección del consumidor del medio ambiente favoreciendo el desarrollo sostenible;
Q. Considerando que la UE ha establecido objetivos de reducción de las emisiones de CO2, exigiendo la reducción del consumo de bienes y que el consumo se vuelva más sostenible,
R. Considerando la necesidad de garantizar la seguridad alimentaria en toda la cadena desde la producción al consumo;
S. Considerando que el mercado interior no puede desarrollarse a base de reducir las condiciones laborales y salariales de la población activa, la UE debe garantizar que los derechos laborales siempre tengan prioridad sobre la libre circulación de mercancías, servicios y capitales;
T. Considerando que la inseguridad en la garantía de los derechos de los
consumidores en la realización de sus compras transfronterizas, tiene efectos negativos sobre los beneficios de la integración de los mercados;
U. Considerando que la Comisión y las autoridades nacionales de aplicación deben intensificar sus esfuerzos para lograr el objetivo de un nivel elevado de protección del consumidor, las medidas que se adopten han de contemplar la flexibilidad suficiente para poder adaptarse a las singularidades territoriales y las rápidas transformaciones del mercado, en particular habrá que considerar las regiones ultraperiféricas, las de baja densidad de población y las regiones de montaña e insulares;
V. Considerando que el Parlamento Europeo y los parlamentos nacionales deben proteger la salud y el bienestar de los ciudadanos de la UE y pueden contribuir a la transposición más efectiva y el cumplimiento de la legislación de protección del consumidor;
W. Considerando que es esencial superar la fragmentación jurídica en diversas áreas con el fin de lograr un Mercado Único completo y real para los consumidores
Y. Considerando la necesidad de impulsar todas las medidas que faciliten a los consumidores suficiente información y de mejor calidad sobre productos y servicios presentes en el mercado;
Z. Considerando que han de adaptarse las medidas jurídicas y económicas necesarias para que los derechos de los consumidores sean garantizados plena y eficazmente, fortaleciendo para ello el papel de las asociaciones de consumidores,


I. Objetivos principales

1. La Agenda del Consumidor europeo ha de basarse en un enfoque holístico situando al consumidor en el centro del mercado interior. Ello permitirá que los consumidores ejerzan sus derechos de manera sencilla y eficaz en los mercados de bienes y servicios, en aspectos básicos como la alimentación, la salud, la energía, los servicios financieros y digitales.

2. Los consumidores han de poder beneficiarse al máximo y de forma segura de los avances de la ciencia y la tecnología. También han de tener acceso a la información y asesoramiento imparcial contando además con los instrumentos necesarios para una justa y eficaz reparación en su caso.

3. Las políticas de la UE han de considerar en toda su amplitud los intereses de los consumidores, favoreciendo las asociaciones de consumidores y su capacidad de influencia en la Unión y sus Estados miembros, a tal efecto se creará un Registro de Asociaciones Europeo, pudiéndose constituir asociaciones de ambito europeo.

4. La mejor capacitación e información de los consumidores para fortalecerlos ante los mercados y reducir sus riesgos ante los productos peligrosos, los productos financieros especulativos y la publicidad engañosa, especialmente los dirigidos a niños y sectores más vulnerables de la sociedad.

5. Adoptar los medios jurídicos y materiales necesarios para una eficaz puesta en marcha de la Agenda de los consumidores y realizar evaluaciones sistemáticas del impacto de su aplicación.

6. Hacer de los consumidores un sujeto activo en la toma de decisiones, convirtiéndolo en un interlocutor necesario, que deberá tener al menos un 20% de representación en los Consejos de Administración de las Grandes Empresas, principalmente del sector financiero, elegidos de forma democrática por medio de procesos electorales internos.

II. Mejorar la seguridad de los consumidores

6. Es necesaria la revisión del marco legislativo sobre la seguridad de los productos, para garantizar a los consumidores unos productos y servicios seguros. En ese sentido habrá que establecer normas actualizadas y unificadas que faciliten el control en origen de los productos procedentes de terceros países. Además se deberán introducir los ajustes necesarios a medida que avancen los conocimientos técnico-científicos, tanto en lo relativo a la seguridad alimentaria, como a la de otros productos de consumo básico.

7. El aumento del uso del comercio electrónico obliga a tomar las medidas necesarias para establecer la confianza del consumidor en las compras online transfronterizas, garantizando todos los derechos para el uso de Internet. El mercado en Internet debe garantizar a los consumidores la calidad de los productos ofrecidos, evitando prácticas delictivas o desleales;

8. Se requiere plena transparencia en la información a los consumidores sobre los mercados, sus precios y condiciones. Los consumidores tienen derecho a una información fiable, clara y comparable sobre productos y servicios. Es fundamental garantizar la administración de la justicia y la aplicación de sanciones en el caso de intermediarios insolventes y adoptar garantías comerciales vinculantes. Hay que articular un marco jurídico eficaz contra las prácticas comerciales desleales t contra las cláusulas contractuales abusivas, o manipulaciones de mercado masivas, tales como tipos de referencia Libor y/o Euribor.

A tal efecto se creará una policía financiera que levantará acta de infracción y pondrá multas a las entidades que vulneren la legalidad vigente actuarán de oficio o por vía de denuncias de consumidores individuales o colectivos. En el caso de clientes de entidades financieras que se encuentren sin liquidez pero con dinero “atrapado” en la entidad por algún producto financiero, dicha policía abrirá expediente a la Entidad que no facilite una solución razonable al consumidor.

Respecto a los contratos de hipoteca inmobiliarios, cuando se trate de la vivienda habitual, los impagos que se produzcan debido a causas sobrevenidas no imputables al consumidor, como situaciones de paro, suspenderán cualquier desahucio o ejecución hipotecaria, aplicándose una moratoria en los pagos mensuales hasta que se vuelva a tener trabajo, o resolviéndose la hipoteca con daciones en pago, y derecho a alquiler con opción de compra, de la misma vivienda o un alquiler mensual inferior al 20 % de los ingresos individuales con un plazo de al menos 2 años.

9. Se recomienda aplicar el principio de precaución en los mercados de productos de consumo que usan la nano-tecnología o los organismos genéticamente modificados, para garantizar que no representen ningún peligro para la salud de los consumidores.

10. Se destaca la necesidad de ofrecer una mejor protección a los grupos de consumidores vulnerables, como niños y ancianos.

11. Dado el acelerado proceso de concentración empresarial que se está dando en los sectores económicos liberalizados, es preciso examinar sus implicaciones para los consumidores tanto en la producción como en la comercialización y distribución de bienes y servicios.

Los procesos de fusión entre entidades financieras, que deriven en pérdidas, o hayan requerido inyecciones de capital del Estado, no serán irreversibles, pudiéndose romper la fusión es decir tendrán carácter retroactivo. Así mismo se derivarán investigaciones tanto internas, como externas, de forma que se esclarezcan los hechos que han provocado las pérdidas, de forma que los supervisores nacionales de oficio abrirán expediente, que si determinare irregularidades, conllevará acusación ante los tribunales de los gestores, medidas tendentes a mantener la estabilidad financiera, transparecia y la confianza en los estados contables y las autoridades.

12. Es necesaria una estrecha colaboración entre las autoridades europeas, nacionales y locales para la ejecución de las medidas previstas en la Agenda.


III. Mejorar la información y la capacitación de los consumidores.

15. Todos los instrumentos útiles para informar y capacitar a los consumidores, incluidos los relativos a la investigación que requieren determinados proyectos, han de ser desarrollados con la colaboración de las organizaciones de consumidores y las autoridades públicas. Para ello hay que preveer los recursos económicos necesarios.

16. La educación de los consumidores ha de ser tarea permanente empezando desde la escuela.

17. El sistema de notificación RAPEX ha de ser más transparente y eficaz para que los legisladores sean conscientes de los riesgos que presentan los productos de consumo específicos;

18. La crisis económica y financiera actual está fragilizando la posición de los consumidores en los mercados, haciéndolos cada vez más vulnerables. El incremento de la precariedad laboral, de las tasas de paro, la pérdida de poder adquisitivo en amplios sectores de países de la UE, está profundizando las desigualdades en el interior de cada país y entre países con efectos perturbadores sobre los perfiles de consumo. Todo ello obliga a adoptar las medidas adecuadas para hacer frente a esta situación y entre ellos es urgente establecer el mecanismo de recurso colectivo como derecho de los consumidores.

IV. Fortalecer la aplicación de los derechos del consumidor y la reparación de daños

19. Conviene impulsar las redes ECC y CPC para conseguir que los consumidores las conozcan y mejorar así sus capacidades;

20. Los mecanismos de reparación, como la resolución alternativa de conflictos, la resolución de conflictos colectiva o la resolución en línea, deben ser más accesibles y más eficaces; ningún consumidor en desempleo, podrá quedar sin asistencia jurídica gratuita en base a sus ingresos, y en caso de quedar fuera, tendrá derecho a justicia gratuita la asociación de consumidores que lo represente ante los tribunales.

21. El próximo marco financiero plurianual 2014 -2020 ha de integrar la Agenda del Consumidor y financiándola debidamente;

22. Habrá que impulsar un consumo privado responsable para hacerlo más sostenible y promover una economía baja en carbono, según el objetivo fijado en la Estrategia Europa 2020;

23. La Agenda del Consumidor ha de contemplar la plena accesibilidad de los consumidores a los mercados sin perder la perspectiva de una Europa social y solidaria;

o
o o
24. Encarga a su Presidente que transmita la presente Resolución al Consejo, a la Comisión ya los Gobiernos y Parlamentos de los Estados miembros.


EXPOSICIÓN DE MOTIVOS

La Comisión Europea ha publicado el proyecto de "Agenda del Consumidor Europeo" el 22 de mayo de 2012 en continuidad con la Estrategia Comunitaria en materia de política de los consumidores 2007-2013 (COM (2007) 99 final). Incluye un conjunto de iniciativas para los consumidores en el período 2014 a 2020. Damos la bienvenida a este enfoque ambicioso e instamos a la Comisión a preparar también un Libro Verde de los consumidores europeos útil para las organizaciones de defensa de los derechos de los consumidores, los ciudadanos, los parlamentos y los gobiernos nacionales.

Garantizar la seguridad de los alimentos, la salud, la energía, los productos financieros y digitales debe ser la máxima prioridad en la Agenda del Consumidor europeo. Esta Agenda se sitúa además en la fase última del Mercado Único Digital que exige la protección en línea de los consumidores, la seguridad jurídica, las garantías de los derechos del consumidor y los servicios de entrega eficiente y confiable para el transporte de bienes y servicios. Se necesita una Agenda del Consumidor que reduzca las desigualdades entre los consumidores en Europa, contribuya a una economía baja en carbono.

A nivel global, los consumidores europeos se enfrentan a nuevos retos como la globalización de los mercados, la desregulación financiera, la digitalización de la economía y el envejecimiento de la población. Todo ello implica una mayor relevancia para los instrumentos de reparación y apoyo a las organizaciones de consumidores. Además, la crisis financiera actual hace más complejas las decisiones que los consumidores han de adoptar. Por tanto es exigible que la información eficiente, transparente, fiable y comparable sea accesible a los consumidores.

La Agenda del Consumidor europeo da un significado concreto al principio del Tratado de la Unión Europea, según el cual los intereses del consumidor han de ser tomadas en cuenta en todas las políticas pertinentes de la UE.

Los Cuadros de Indicadores de los Mercados de Consumo y la Agenda de Capacitación de los Consumidores

Estudios recientes de la Comisión muestran que los consumidores necesitan desarrollar cada vez más capacidad de decisión en su relación con los mercados. En consecuencia hay que impulsar la capacitación de los consumidores, el conocimiento de sus derechos y la información clara y transparente, las organizaciones de consumidores y medios sencillos y accesibles de recurso.


El quinto Cuadro de Indicadores de los Mercados de Consumo publicado el 11 de marzo de 2011 por la Comisión Europea muestra una creciente brecha entre el comercio electrónico nacional y transfronterizo, un incremento de la pobreza, un aumento de la dificultad para el acceso a bienes y servicios básicos y una preocupación enorme entre los consumidores acerca de la inocuidad de los alimentos.

Según el Paquete de Capacitación de los consumidores, publicado por la Comisión Europea el 11 de abril de 2011, el desconocimiento por parte de los consumidores de sus derechos y confirma la necesidad informar y formar a los consumidores. Es esencial el papel activo de las autoridades públicas, así como de las organizaciones de consumidores y por ello su financiación debe estar asegurada.

La sostenibilidad social y ambiental

Las condiciones en que se desenvuelven los consumidores varían mucho a lo largo de la Unión Europea. Con un total de 499 millones de habitantes, hay aproximadamente 80 millones, de los cuales 19 millones son niños, que no pueden permitirse cosas básicas como pagar el alquiler de sus casas o tener unos servicios de salud y educación dignos, e incluso crecen las desigualdades para el acceso a la alimentación y a los servicios sociales. Estas condiciones de desigualdad para los consumidores han de ser abordadas desde la perspectiva de la solidaridad propia del modelo social europeo.

La Agenda del Consumidor tiene que abordar la manera en que también el consumo privado puede ayudar a promover una economía baja en carbono. El origen del rápido crecimiento de la emisión de CO2 en la UE se encuentra en el transporte y la energía. Por ello habrá que impulsar un consumo más local para reducir las emisiones de CO2 procedentes del transporte en la UE, promover el reciclaje y el consumo de segunda mano y ofrecer productos a los consumidores cada vez más eficientes en términos energéticos.

Otro problema que debe ser abordado en la Agenda del Consumidor es el desperdicio de alimentos. Alrededor de 90 millones de toneladas de alimentos se pierden cada año en la UE. La población mundial crecerá a nueve mil millones de personas en 2050 y la demanda de alimentos se incrementará en un 70 por ciento. Esto planteará grandes desafíos a los sistemas agrícolas mundiales, y también a los consumidores en Europa. Esta es una razón más para promover la producción local y agroecológica de alimentos, así como promover los circuitos cortos en comercialización y distribución de alimentos.

Por otra parte, cabe considerar que para promover el consumo sostenible, también la contratación pública tiene un papel crucial. Por ello debería ser obligatorio establecer en la contratación pública un alto nivel de protección del medio ambiente, así como de los derechos laborales y de los convenios colectivos.

Seguridad de los alimentos y productos

Recientes encuestas entre las organizaciones miembros de BEUC indican como las prioridades más importantes para los consumidores una mejor protección en el ámbito de los servicios financieros y de los alimentos. Es esencial que los aspectos de seguridad y etiquetado de los alimentos estén incluidos en la Agenda del Consumidor. También la defensa de los consumidores ante la voracidad de los sistemas financieros.

El etiquetado no es suficiente para luchar contra la obesidad, los pesticidas y otros productos químicos peligrosos. Habría que prohibir la utilización de sustancias tales como las grasas artificiales trans, que se usan en la mayoría de los alimentos procesados, ​​y que tanto contribuyen a las enfermedades cardiovasculares con los costes derivados en los sistemas de salud.

La Agenda del Consumidor europeo debe abordar la eliminación gradual del uso generalizado y sin motivación médica de antibióticos en la industria de la carne y que plantea grandes problemas para la salud pública.

La Comisión también debe tomar medidas concretas en la Agenda del Consumidor para reducir la exposición de los consumidores y el medio ambiente a productos químicos peligrosos. Los consumidores se enfrentan a diario a un cóctel de sustancias químicas que se sabe que causan cáncer y perturban el sistema hormonal, tales como los parabenos, que se utilizan como conservante en casi todos los cosméticos, cremas y champús. Con estos productos químicos peligrosos y ampliamente utilizados en productos de consumo, el etiquetado no es suficiente. La Comisión debe asegurarse de que exista mayor investigación sobre los riesgos para la salud de los parabenos. Se debería ver más de cerca el ejemplo de Dinamarca, donde los parabenos están prohibidos en los productos que están dirigidos a los niños pequeños.

Hay una necesidad de que el sistema de notificación RAPEX sea más transparente y eficaz para que los legisladores sean más conscientes de los riesgos que presentan determinados productos de consumo. Las normas sobre seguridad general de los productos tienen que ser fortalecidas y aplicadas, así como es necesario desarrollar o mejorar normas específicas para productos peligrosos. La nanotecnología y los OGM tienen que estar adecuadamente regulados y los productos que los contienen deben ser adecuadamente etiquetados.

Los niños y la publicidad

Los niños constituyen un grupo de "consumidores" muy vulnerable y están expuestos a una amplia publicidad. Este problema tiene que ser abordado en la Agenda del Consumidor. Es especialmente urgente proteger a los niños de la publicidad de alimentos poco saludables.

En Suecia desde 1991 se prohíbe en la televisión la publicidad directa a los niños menores de 12 años. Los niños son niños y no "consumidores". Por lo tanto, debe ser una prioridad principal de la Agenda del Consumidor considerar la prohibición de la publicidad directa hacia los niños menores de 12 años.

Entorno digital

La promoción de los intereses del "consumidor digital" constituye un reto importante para el futuro de la política sobre los consumidores europeos. Hay que proporcionar al consumidor un entorno digital seguro y el acceso a las redes de telecomunicaciones respetando especialmente la protección de los datos personales. Además, el mercado de telecomunicaciones de la UE debe garantizar el derecho a elegir por parte del consumidor.

Ejecución y Compensación

La reparación colectiva y la solución alternativa de conflictos (ADR) son elementos importantes de una seria estrategia política de los consumidores. Es significativo que el ADR se haya integrado como una prioridad en el Acta del Mercado Único, sin embargo, las soluciones alternativas no funcionan adecuadamente sin la implantación de sistemas alternativas. La Comisión debería presentar rápidamente una propuesta legislativa para un formalizar un instrumento jurídico que garantice que el acceso al recurso colectivo.